Wat te doen bij een auto-ongeval in België: een praktische stap-voor-stap gids
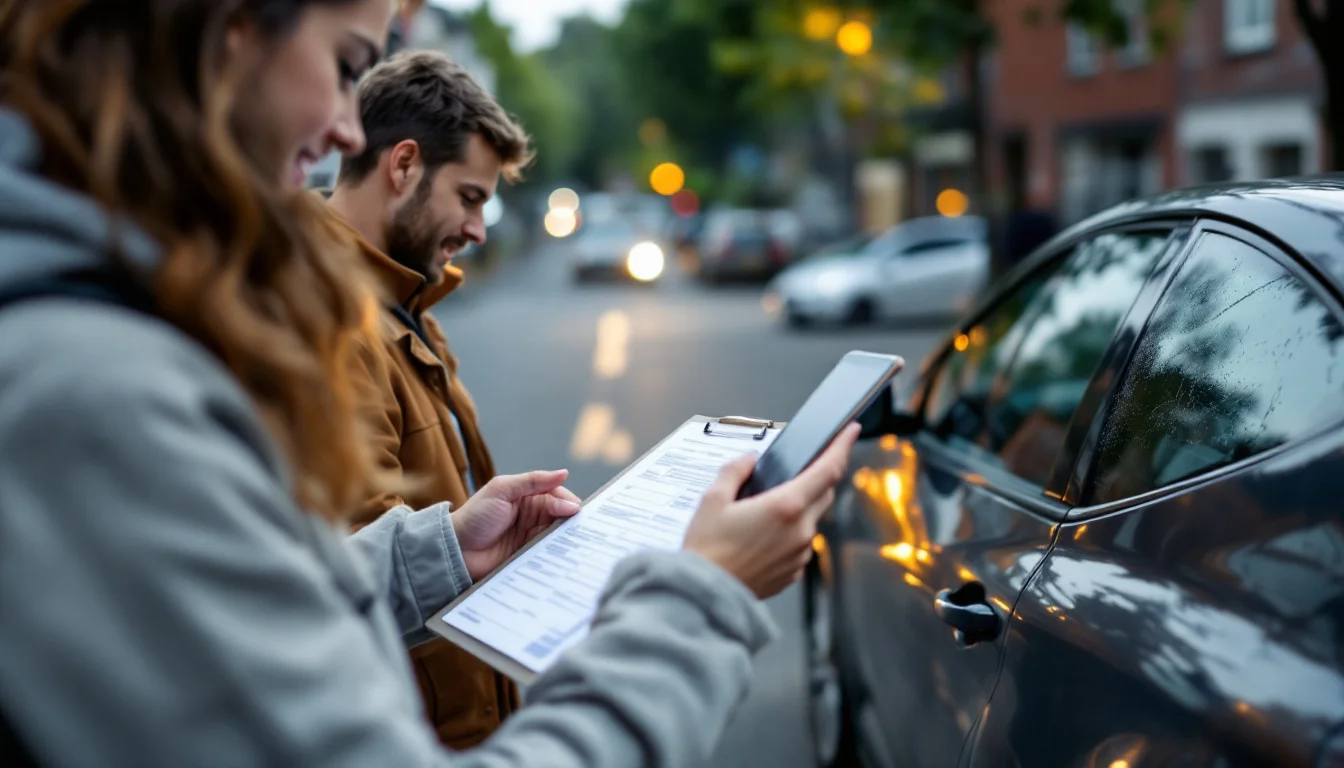
Een auto-ongeval overkomt niemand graag, maar de kans dat u er ooit mee te maken krijgt, is reëel. Volgens diverse Belgische mobiliteitscijfers vinden er dagelijks honderden verkeersongevallen plaats, van een lichte aanrijding in de file tot een botsing op de snelweg. Precies om die reden is het nuttig om vooraf te weten welke stappen u moet zetten. Wie kalm en gestructureerd te werk gaat, wint tijd, vermijdt discussies achteraf en zorgt ervoor dat de schadeafhandeling bij de verzekeraar vlot verloopt. Deze gids overloopt de belangrijkste fasen: van de eerste veiligheidsmaatregelen tot de mogelijke impact op uw bonus-malus.
De eerste minuten na het ongeval: veiligheid voorop
Onmiddellijk na een botsing is de allereerste prioriteit de veiligheid van alle betrokkenen. Zet de motor af, doe uw gordel los en stap, indien mogelijk, langs de kant weg van het verkeer uit het voertuig. Zet de gevarendriehoek op voldoende afstand van de plaats van het ongeval en trek uw veiligheidsvest aan voor u uitstapt, zeker in het donker of bij slecht zicht.
Vervolgens controleert u of er gewonden zijn. Bij lichamelijk letsel belt u onmiddellijk de hulpdiensten via het noodnummer 112. Wacht niet af of de andere partij dit al gedaan heeft: bij twijfel belt u zelf. Als het verkeer erdoor gehinderd wordt en er geen gewonden zijn, is het raadzaam de voertuigen, na het nemen van foto’s van de originele positie, aan de kant te zetten zodat een nieuw ongeval vermeden wordt. Zet ook uw alarmknipperlichten aan zodra u stilstaat.
Pas wanneer de plaats van het ongeval veilig is, kunt u overgaan tot de administratieve afhandeling. Blijf steeds beleefd en kalm tegenover de andere bestuurder, ook als de aansprakelijkheid nog niet duidelijk is. Discussies over de schuldvraag horen niet thuis op de rijbaan, maar in het aanrijdingsformulier en, indien nodig, bij de verzekeraar.
Het Europees aanrijdingsformulier correct invullen
Het Europees aanrijdingsformulier is het document bij uitstek om een ongeval snel en correct vast te leggen. Elke Belgische bestuurder doet er goed aan om steeds een exemplaar in het handschoenenkastje te bewaren, samen met het rijbewijs en het inschrijvingsbewijs van het voertuig. Het formulier is opgebouwd uit twee identieke delen, een voor elke betrokken bestuurder, en bevat rubrieken voor de omstandigheden, de voertuiggegevens en een schetsje van de situatie.
Enkele aandachtspunten bij het invullen:
- Vul het formulier altijd samen met de andere bestuurder in, ter plaatse, en niet pas thuis op basis van het geheugen.
- Kruis in vak 12 nauwkeurig de omstandigheden aan die van toepassing zijn (bijvoorbeeld van rijstrook veranderen, achteruitrijden, een verkeersbord negeren). Deze vakjes zijn doorslaggevend voor de latere bepaling van de aansprakelijkheid.
- Teken een duidelijk schetsje met de positie van beide voertuigen, de rijrichting en eventuele verkeersborden of signalisatie.
- Beschrijf in de rubriek opmerkingen alles wat u belangrijk vindt en waarvoor geen vakje voorzien is.
- Onderteken het formulier pas nadat u het volledig en naar waarheid heeft ingevuld. Eens ondertekend, kan de inhoud niet meer eenzijdig gewijzigd worden.
- Neem, indien mogelijk, een foto van het ingevulde en ondertekende formulier voor u het opstuurt, zodat u zelf ook een leesbare kopie behoudt.
Welke gegevens u moet uitwisselen
Naast het aanrijdingsformulier zelf is het nuttig om bijkomende gegevens uit te wisselen en te documenteren. Noteer de identiteit van de andere bestuurder (naam, adres, telefoonnummer), het nummerplaat en het merk van het voertuig, en de naam van diens verzekeringsmaatschappij met polisnummer. Vraag ook naar het rijbewijsnummer indien de bestuurder niet de eigenaar van het voertuig is.
Zijn er getuigen aanwezig, dan is het verstandig hun naam en contactgegevens te noteren. Een onafhankelijke getuige kan later doorslaggevend zijn wanneer de omstandigheden betwist worden. Maak ten slotte foto’s van de schade aan beide voertuigen, van de plaats van het ongeval in zijn geheel en, indien relevant, van verkeersborden of wegmarkering in de buurt. Hoe meer objectieve informatie beschikbaar is, hoe vlotter de schadeafhandeling achteraf zal verlopen.
De aangifte bij uw verzekeraar en de geldende termijnen
Zodra het aanrijdingsformulier is ingevuld, dient u het ongeval aan te geven bij uw verzekeraar. In België geldt voor de meeste polissen een termijn van acht dagen om de aangifte in te dienen, al raden verzekeraars doorgaans aan dit zo snel mogelijk te doen, bij voorkeur binnen de vierentwintig tot achtenveertig uur. Hoe sneller de aangifte gebeurt, hoe sneller het schadedossier geopend kan worden en hoe vlugger een vergoeding of herstelling geregeld kan worden.
De aangifte gebeurt meestal via een online platform, een mobiele applicatie of telefonisch bij de klantendienst. Zorg dat u volgende elementen bij de hand heeft: het ingevulde aanrijdingsformulier, uw polisnummer, foto’s van de schade en, indien van toepassing, een proces-verbaal wanneer de politie ter plaatse kwam.
Elke Belgische bestuurder is wettelijk verplicht een burgerlijke aansprakelijkheidsverzekering (BA-autoverzekering) af te sluiten. Deze verzekering dekt de schade die u aan derden veroorzaakt, maar niet noodzakelijk de schade aan uw eigen voertuig. Voor die laatste dekking kan een omniumverzekering, volledig of beperkt, uitkomst bieden. Wie zijn contract wil herbekijken naar aanleiding van een ongeval, kan de voorwaarden van een autoverzekering grondig doornemen om te begrijpen welke waarborgen precies van toepassing zijn.
Bijstand en pechverhelping: wanneer en hoe
Wanneer het voertuig na het ongeval niet meer rijklaar is, komt de bijstandswaarborg in beeld. Deze dekking, vaak inbegrepen in de polis of als aanvullende optie beschikbaar, voorziet in pechverhelping ter plaatse of, indien nodig, een takeling naar een garage. Contacteer bij twijfel steeds eerst de bijstandsdienst van uw verzekeraar vooraleer zelf een takeldienst te bellen, zodat de kosten correct gedekt blijven.
De bijstand kan ook nuttig zijn wanneer u zich, na het ongeval, in het buitenland of ver van huis bevindt en verder vervoer nodig heeft voor uzelf en uw passagiers. Sommige formules voorzien in een vervangvoertuig, een hotelovernachting of de repatriëring van het voertuig en de inzittenden. Het is dan ook zinvol de precieze omvang van deze waarborg vooraf te kennen, zodat u weet waarop u kan rekenen op het moment dat het nodig is.
De vervangwagen: wat mag u verwachten
Na een ongeval waarbij het voertuig herstellingswerk vereist of tijdelijk onbruikbaar is, kan een vervangwagen de mobiliteit van de bestuurder waarborgen. Deze waarborg is niet automatisch in elke polis inbegrepen en varieert sterk naargelang het gekozen contract: sommige formules voorzien een vervangwagen vanaf de eerste dag, andere pas na een bepaalde periode of enkel bij een herstelling die een minimum aantal dagen in beslag neemt.
De duur van de terbeschikkingstelling, het type voertuig en de eventuele franchise die van toepassing blijft, verschillen eveneens van polis tot polis. Het is dan ook aan te raden de algemene voorwaarden van uw contract te raadplegen, of contact op te nemen met uw verzekeraar, om te weten of en onder welke voorwaarden u recht heeft op een vervangwagen na een ongeval.
Vrijstelling en impact op uw bonus-malus
Twee begrippen keren vaak terug wanneer een schadedossier wordt afgehandeld: de vrijstelling en het bonus-malussysteem. De vrijstelling, ook franchise genoemd, is het bedrag dat de verzekerde zelf draagt bij een schadegeval, ongeacht de omvang van de totale schade. Deze vrijstelling is doorgaans van toepassing bij omniumdekking en varieert naargelang het gekozen contract.
Het bonus-malussysteem bepaalt dan weer de evolutie van uw premie in functie van uw schadeverleden. Wanneer u aansprakelijk bevonden wordt voor een ongeval, kan dit een malus met zich meebrengen bij de eerstvolgende jaarlijkse vervaldag, wat de premie doet stijgen. Bent u niet aansprakelijk, dan blijft uw bonus-malusgraad doorgaans ongewijzigd. Bij een gedeelde aansprakelijkheid wordt de impact naar verhouding berekend.
Onderstaande tabel geeft een vereenvoudigd overzicht van de mogelijke gevolgen naargelang de situatie.
Deze cijfers en regels blijven steeds indicatief en hangen af van de specifieke polisvoorwaarden. Het is daarom raadzaam om, los van een concreet schadegeval, geregeld de eigen polis te herbekijken en na te gaan of de waarborgen nog aansluiten bij de actuele situatie en het rijgedrag.
Vooraf goed voorbereid zijn loont
Een auto-ongeval blijft een onaangename gebeurtenis, maar wie de juiste stappen kent, behoudt het overzicht op het moment dat het nodig is. Het correct invullen van het Europees aanrijdingsformulier, het tijdig indienen van de aangifte en het kennen van de eigen waarborgen inzake bijstand, pechverhelping en vervangwagen, maken het verschil tussen een moeizame afhandeling en een vlot verlopend dossier.
Verzekeraars volgen daarnaast voortdurend het rijgedrag en de kostenstructuur van hun klanten om formules te ontwikkelen die beter aansluiten bij het effectieve gebruik van een voertuig. Zo wint bijvoorbeeld de kilometerverzekering, waarbij de premie mee evolueert met het effectief afgelegde aantal kilometers, aan populariteit bij bestuurders die weinig rijden. « Volgens het onderzoek dat we uitvoerden bij onze klanten, besparen onze klanten gemiddeld €242 per jaar, en zelfs gemiddeld €360 bij Full Omnium, door over te stappen naar de Kilometerverzekering.* », aldus Belfius Direct Verzekeringen, Belgische directe verzekeraar. Zo verduidelijkt de verzekeraar de meerwaarde van een formule die rekening houdt met het effectieve rijgedrag.
Wie zich vooraf informeert over de te volgen stappen bij een ongeval, en de eigen polis kent, vermijdt onnodige stress op een moment waarop kalmte en overzicht net het meest nodig zijn.
Belangrijke info over de Kilometerverzekering
Voor u het contract van de Kilometerverzekering ondertekent, vraagt Belfius Direct Verzekeringen deze documenten te lezen: o Het informatiedocument over het verzekeringsproduct (IPID) o De Algemene Voorwaarden De Bijzondere en Algemene Voorwaarden hebben voorrang op commerciële brochures en andere commerciële teksten.
Belangrijkste dekkingen • Een vergoeding voor stoffelijke schade aan andere partijen tot max. €100.000.000 per schadegeval en onbeperkt voor lichamelijke schade aan andere partijen. • Belfius Direct Verzekeringen zorgt bij een ongeval voor de sleping van uw wagen en het vervoer van de ongedeerde inzittenden naar hun domicilie in België. • Heeft u een optionele waarborg Vervangvoertuig, dan sleept Belfius Direct Verzekeringen uw wagen na een ongeval, brand, poging tot diefstal of vandalisme in België of Luxemburg naar een hersteller en krijgt gedurende max. 20 dagen een vervangvoertuig. Als het voertuig gestolen is, is dit max. 30 dagen. Belangrijkste uitsluitingen • De BA Autoverzekering dekt geen lichamelijke schade van de bestuurder wanneer die aansprakelijk is voor het ongeval. Neem daarvoor de optionele waarborg Bestuurdersverzekering. • De BA Autoverzekering dekt geen materiële schade aan het verzekerde motorrijtuig. Neem daarvoor de optionele waarborg Omnium. • De BA Autoverzekering geldt niet indien een dief of heler een ongeval veroorzaakt met het verzekerde voertuig.
Bereken online de prijs voor uw voertuig en ontvang een gepersonaliseerde offerte via de productpagina van de Kilometerverzekering. U kan ook de klantendienst van Belfius Direct Verzekeringen contacteren op 02 244 23 23. U sluit deze verzekering af voor 1 jaar. Het contract wordt op vervaldatum stilzwijgend verlengd voor opeenvolgende periodes van één jaar, tenzij een van de partijen het opzegt volgens de voorwaarden en omstandigheden in de Algemene Voorwaarden.
De Kilometerverzekering is een autoverzekering naar Belgisch recht van Belfius Direct Verzekeringen, handelsnaam van Belfius Insurance NV, Karel Rogierplein 11, 1210 Brussel, RPR Brussel BTW BE 0405.764.064, verzekeringsonderneming toegelaten onder nummer 0037.
Voor klachten kan u de klachtenprocedure volgen.